مضيق هرمز في الصراع الدولي: أمن الطاقة وأدوات الضغط وكلفة التصعيد


مقدمة
يمثل مضيق هرمز إحدى أكثر النقاط حساسية في النظام الاقتصادي العالمي، نظراً إلى موقعه الجغرافي ودوره في نقل النفط والغاز من الخليج إلى الأسواق الدولية. غير أن أهميته لا تنحصر في كونه ممراً بحرياً للطاقة، بل تمتد إلى موقعه في التنافس الاستراتيجي بين الولايات المتحدة وإيران، وفي حسابات الدول الخليجية المصدرة، والقوى المستوردة للطاقة، وشركات الشحن والتأمين.
منذ اندلاع الحرب الأميركية الإسرائيلية على إيران في 28 شباط/فبراير 2026، تحوّل المضيق إلى ساحة رئيسية لتبادل الضغط العسكري والاقتصادي. فقد ترافقت العمليات العسكرية مع قيود على حركة السفن، وتشديد أميركي للحصار على الموانئ الإيرانية، وتصاعد في الحوادث التي استهدفت ناقلات وسفناً تجارية. ونتيجة لذلك، لم تعد المخاطر مقتصرة على احتمال إغلاق الممر بصورة كاملة، بل أصبحت تشمل تعطيل الملاحة جزئياً، ورفع تكاليف النقل والتأمين، وزيادة تقلب أسعار الطاقة، وتهديد استقرار سلاسل الإمداد.
وتطرح هذه التطورات سؤالاً أساسياً حول العلاقة بين القوة العسكرية والأمن الاقتصادي: هل تسهم المقاربة الأميركية القائمة على الضغط والحصار والانتشار العسكري في ضمان حرية الملاحة، أم أنها تضيف إلى المخاطر التي تهدد الممر الذي تقول واشنطن إنها تسعى إلى حمايته؟
ينطلق هذا البحث من فرضية أن أمن مضيق هرمز لا يمكن فصله عن طبيعة الصراع الإقليمي والسياسات التي تدفع إليه. كما يفترض أن استخدام الممر البحري أداة للضغط من جانب أي طرف يفرض كلفة تتجاوز أطراف المواجهة، لتصل إلى الدول المستوردة للطاقة والشركات التجارية والمستهلكين، بمن فيهم أولئك الذين لا يشاركون في الحرب ولا يملكون تأثيراً مباشراً في قراراتها.
أولاً: الأهمية الجيوسياسية والاقتصادية لمضيق هرمز
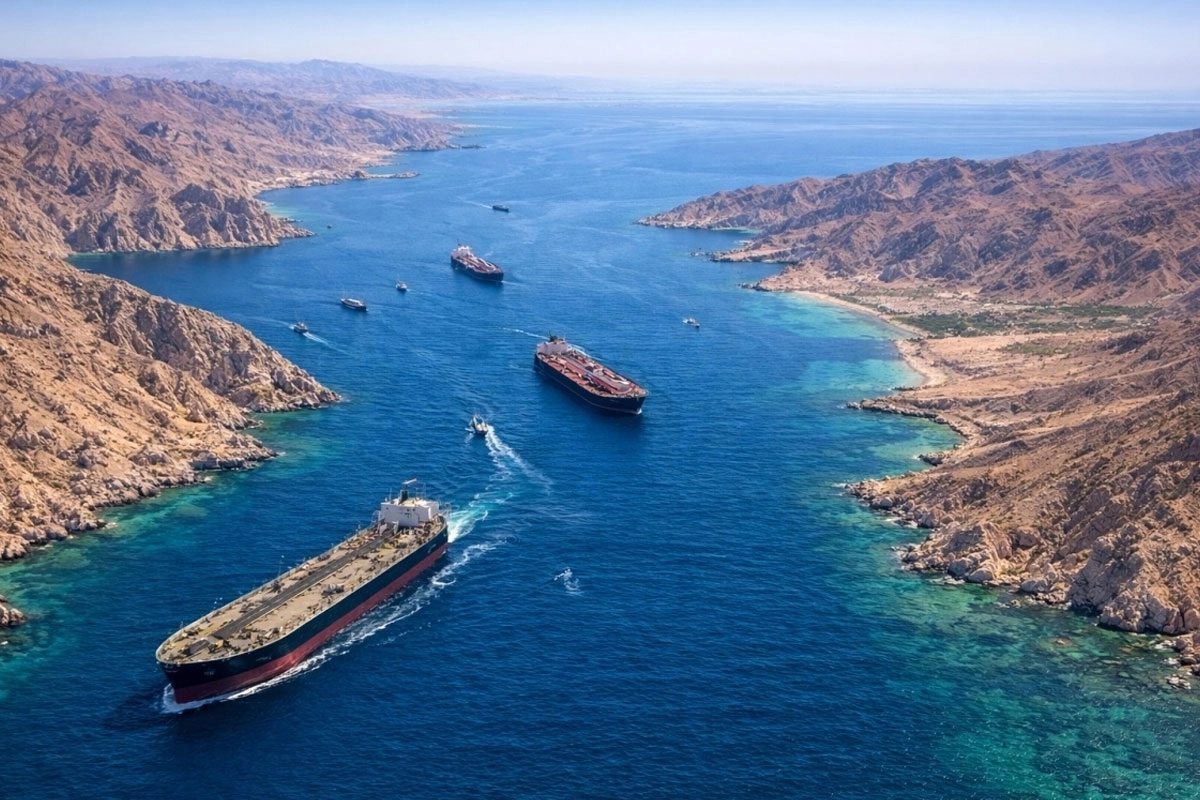
يقع مضيق هرمز بين إيران وشبه الجزيرة العربية، ويربط الخليج بخليج عُمان وبحر العرب. ويبلغ عرضه عند أضيق نقطة نحو 39 كيلومتراً، فيما تمر السفن عبر ممرات ملاحية محددة، ما يجعل الحركة البحرية فيه عرضة للتأثر بأي اضطراب أمني أو عسكري.
وبحسب بيانات وكالة الطاقة الدولية، عبر المضيق في عام 2025 نحو 20 مليون برميل يومياً من النفط الخام والمنتجات النفطية، أي ما يقارب ربع تجارة النفط المنقولة بحراً على مستوى العالم. كما تمر عبره نسبة كبيرة من صادرات الغاز الطبيعي المسال من قطر والإمارات، اللتين تمثل صادراتهما مجتمعتين قرابة خُمس تجارة الغاز الطبيعي المسال عالمياً.
وتشير بيانات إدارة معلومات الطاقة الأميركية إلى أن متوسط تدفقات النفط عبر المضيق بلغ نحو 20.9 مليون برميل يومياً خلال النصف الأول من عام 2025. وتعكس هذه الأرقام مدى صعوبة تعويض أي اضطراب طويل الأمد في حركة الملاحة، حتى مع وجود خطوط أنابيب بديلة في السعودية والإمارات.
وتتجه غالبية النفط المنقول عبر هرمز إلى الأسواق الآسيوية، بما فيها الصين والهند واليابان وكوريا الجنوبية. ولذلك، فإن أي تراجع مستمر في التدفقات ينعكس على اقتصادات تعتمد على الواردات لتأمين احتياجاتها الصناعية والنقلية، ويزيد المنافسة على الشحنات المتاحة من مصادر أخرى.
وتكمن أهمية المضيق أيضاً في محدودية البدائل. فخطوط الأنابيب السعودية والإماراتية قادرة على تحويل جزء من الصادرات بعيداً عن هرمز، لكن طاقتها لا تكفي لتعويض جميع الكميات التي تمر عبره في الظروف الطبيعية. كما لا توفر هذه الخطوط بديلاً كاملاً لصادرات الغاز الطبيعي المسال التي تعتمد على النقل البحري.
وبذلك، لا يمثل المضيق نقطة اختناق للطاقة فحسب، بل نقطة اختناق في الاقتصاد العالمي، إذ يمكن لاضطراب محلي في الملاحة أن ينتقل إلى أسعار الوقود والشحن والكهرباء والمواد الأولية في دول بعيدة جغرافياً عن منطقة الصراع.
ثانياً: التصعيد العسكري وتحول الملاحة إلى أداة ضغط
شهد تشرين الأول/أكتوبر 2026 تصاعداً لافتاً في الهجمات على السفن التجارية في مضيق هرمز والمياه المحيطة به. ووفق تقرير نشرته وكالة رويترز في 23 تشرين الأول/أكتوبر، سجل باحثون في معهد واشنطن لسياسة الشرق الأدنى 28 هجوماً مؤكداً أو مبلغاً عنه خلال الشهر، و113 حادثة منذ اندلاع الحرب الأميركية الإسرائيلية على إيران في 28 شباط/فبراير.
وأشار التقرير إلى أن المنظمة البحرية الدولية سجلت 120 حادثة في مضيق هرمز ومناطق بحرية أخرى في الشرق الأوسط منذ بدء الحرب، فيما أظهرت مراجعة للبيانات تضرر أكثر من 30 ناقلة نفط عملاقة، بينها 11 ناقلة خلال تشرين الأول وحده. وتبلغ حمولات بعض هذه الناقلات نحو مليوني برميل من النفط، ما يوضح حجم الخسائر المحتملة عندما تتعرض سفن بهذا الحجم للأضرار.
لكن الأرقام تحتاج إلى قراءة دقيقة؛ فبعض الجهات تسجل الهجمات المؤكدة، فيما تشمل بيانات أخرى البلاغات الأولية والحوادث التي لم يُحسم مصدرها. كما حذرت هيئة عمليات التجارة البحرية البريطانية من أن ضعف الإبلاغ الطوعي من بعض شركات الشحن قد يؤدي إلى عدم تسجيل جميع الحوادث. ومع ذلك، فإن تزايد الوقائع المسجلة يكشف عن ارتفاع ملموس في مستوى المخاطر.
وتستخدم إيران موقعها الجغرافي وقدراتها البحرية للضغط على الولايات المتحدة، خصوصاً في ظل الحصار المفروض على موانئها وتشديد العقوبات. وتقول طهران إن إجراءاتها تأتي في إطار الرد على الحرب والقيود التي تستهدف تجارتها، فيما تتهم واشنطن إيران بتهديد حرية الملاحة وتعريض السفن التجارية للخطر.
ولا يمكن التعامل مع هذه المواجهة باعتبارها سلسلة حوادث منفصلة عن سياقها السياسي والعسكري. فالحصار والعمليات العسكرية والتهديدات المتبادلة تشكل حلقة مترابطة، يصبح فيها الممر البحري وسيلة لإيصال الرسائل ورفع الكلفة على الخصم. غير أن تحويل السفن التجارية إلى جزء من أدوات الضغط يوسّع دائرة المتضررين، ويجعل العاملين المدنيين والتجارة الدولية عرضة لمخاطر لا يتحكمون فيها.
ثالثاً: المقاربة الأميركية بين الحصار وحماية الملاحة
تعتمد السياسة الأميركية في التعامل مع إيران على مزيج من العقوبات الاقتصادية والضغط العسكري والانتشار البحري، إلى جانب محاولات التفاوض. وتقدم واشنطن وجودها العسكري في الخليج بوصفه وسيلة لحماية السفن وضمان استمرار تدفق الطاقة، لكنها تربط هذه المهمة أيضاً بأهداف أوسع تتصل بإضعاف قدرات إيران وإجبارها على قبول شروط أميركية.
وتكمن المشكلة في أن الأدوات المستخدمة لتحقيق هذه الأهداف قد تزيد المخاطر التي يُفترض أن تحد منها. فالحصار البحري والضغط على الموانئ الإيرانية يضعان التجارة الإيرانية تحت قيود مباشرة، فيما تمنح المواجهة العسكرية طهران حافزاً لاستخدام موقعها الجغرافي للرد. ومع استمرار التصعيد، يصبح أمن الملاحة مرتبطاً بمدى استعداد الطرفين لتوسيع المواجهة أو احتوائها.
وفي تقرير نشرته الجزيرة في 14 تشرين الأول/أكتوبر، أشارت إلى أن الولايات المتحدة واصلت حصار الموانئ الإيرانية بالتزامن مع تشديد العقوبات، بينما أعلنت إيران تعزيز المراقبة في مضيق هرمز وتغيير أساليب التعامل مع السفن التي تعتبرها مخالفة لقيود المرور التي تفرضها. وأفاد التقرير بأن الحوادث امتدت إلى خليج عُمان ومناطق بحرية أبعد من المضيق.
وتكشف هذه التطورات عن تناقض في المقاربة الأميركية: فمن جهة، تؤكد واشنطن ضرورة إبقاء الممر مفتوحاً أمام التجارة العالمية؛ ومن جهة أخرى، تواصل استخدام الحصار والضغط العسكري ضمن استراتيجية المواجهة مع إيران. ولا يعني ذلك أن كل حادث بحري ناجم مباشرة عن السياسة الأميركية، أو أن مسؤولية استهداف السفن تقع على طرف واحد، لكنه يفرض تقييم أثر التصعيد الذي تسهم فيه واشنطن على البيئة الأمنية للملاحة.
كما أن الانتشار العسكري لا يوفر ضمانة مطلقة لسلامة السفن. فالمرافقة البحرية قد تقلل المخاطر في بعض الظروف، لكنها لا تستطيع منع جميع الهجمات في منطقة واسعة، ولا إزالة التوتر الذي يدفع إلى استهداف السفن أو تهديدها. وقد يؤدي الرد العسكري على حادثة معينة إلى سلسلة من الردود المتبادلة، بحيث تتحول مهمة حماية الملاحة إلى مشاركة أعمق في الحرب.
وتبرز هنا كلفة أخرى تتمثل في استنزاف الموارد العسكرية والمالية، وارتفاع مخاطر تعرض القوات الأميركية لهجمات، فضلاً عن احتمال اضطرار واشنطن إلى زيادة وجودها البحري لفترة غير محددة. وإذا كانت حماية الملاحة هدفاً معلناً، فإن استمرار الأزمة يثير تساؤلات حول جدوى سياسة الضغط عندما لا تقترن بمسار سياسي قادر على خفض احتمالات المواجهة.
رابعاً: أسعار النفط وكلفة الاضطراب على الاقتصاد العالمي
تتأثر أسعار النفط بتوقعات العرض والطلب، ومستويات المخزون، وسياسات الإنتاج، والتطورات الجيوسياسية. لذلك، لا يمكن تفسير كل ارتفاع أو انخفاض في الأسعار بالوضع في مضيق هرمز وحده. لكن استمرار الهجمات وتراجع التدفقات يضيفان علاوة مخاطر إلى السوق، لأن المتعاملين يضطرون إلى تسعير احتمال حدوث نقص في الإمدادات أو ارتفاع كلفة نقلها.
وفي 27 تشرين الأول/أكتوبر، أفادت رويترز بأن أسعار النفط ظلت قريبة من أعلى مستوياتها خلال ستة أشهر، رغم تراجعها خلال بعض التداولات مع ظهور مؤشرات على استمرار الاتصالات الدبلوماسية. وبلغ سعر خام برنت أكثر من 117 دولاراً للبرميل خلال الأسبوع السابق، فيما ربط محللون ارتفاع الأسعار بمخاطر اضطراب الإمدادات واحتمال تجدّد العمليات العسكرية.
وأشارت تقارير السوق إلى أن تدفقات النفط عبر مضيق هرمز بقيت دون مستوياتها الطبيعية، في حين تراجعت صادرات الخام من الخليج لأسابيع متتالية. وتختلف التقديرات اليومية بحسب حركة السفن وطريقة احتساب الشحنات، لذلك ينبغي التعامل مع النسب المتداولة باعتبارها مؤشرات متغيرة لا أرقاماً ثابتة.
ولا تتوقف الآثار عند سعر البرميل. فشركات النقل البحري تواجه ارتفاعاً في أقساط التأمين، وقيوداً أشد على شروط التغطية، وتكاليف إضافية لتغيير مواعيد الرحلات أو الانتظار في مناطق أكثر أمناً. كما يمكن أن تطالب أطقم السفن والشركات بتعويضات أعلى مقابل العمل في مناطق مصنفة عالية المخاطر.
وتنتقل هذه الكلفة تدريجياً إلى المستوردين والمصانع وشركات النقل، ثم إلى المستهلك النهائي. فارتفاع الوقود يزيد تكلفة نقل السلع، وقد يرفع أسعار المواد الغذائية والمنتجات الصناعية، خصوصاً في الاقتصادات التي تعتمد على الاستيراد ولا تملك هوامش مالية كبيرة لامتصاص الصدمات.
وتواجه الدول النامية مخاطر مضاعفة، لأنها قد تضطر إلى إنفاق مزيد من العملات الأجنبية على واردات الطاقة، بينما تتراجع قدرتها على تمويل الخدمات العامة أو دعم السلع الأساسية. وهكذا تصبح آثار التصعيد غير متكافئة: فالدول الكبرى تمتلك أدوات مالية ومخزونات استراتيجية أوسع، بينما تتحمل الاقتصادات الأضعف نسبة أعلى من الصدمة مقارنة بقدرتها على مواجهتها.
خامساً: حدود البدائل وإمكانية تعويض الإمدادات
تستطيع بعض الدول المنتجة تحويل جزء من صادراتها إلى مسارات لا تمر عبر مضيق هرمز. وتملك السعودية خط أنابيب شرق–غرب الذي ينقل النفط إلى البحر الأحمر، فيما تتيح البنية التحتية الإماراتية نقل كميات من النفط إلى ميناء الفجيرة خارج المضيق.
لكن إدارة معلومات الطاقة الأميركية تقدر أن الطاقة المتاحة لخطوط الأنابيب التي يمكن استخدامها لتجاوز المضيق تبلغ بضعة ملايين من البراميل يومياً، وهي أقل بكثير من الكميات التي تمر عبره في الظروف الطبيعية. كما أن استخدام هذه البدائل يعتمد على القدرة التشغيلية الفعلية، وحجم الإنتاج، وتوافر الموانئ، والقيود اللوجستية.
ولا يمكن تحويل صادرات الغاز الطبيعي المسال القطرية إلى خطوط الأنابيب بصورة فورية، لأن شحن الغاز يتطلب مرافق إنتاج وتسييل وتخزين ونقلاً بحرياً متخصصة. وبالتالي، فإن أي اضطراب طويل الأمد قد يؤثر في أسواق الغاز أيضاً، لا في النفط وحده.
أما استخدام المخزونات الاستراتيجية، فيمكن أن يخفف الصدمة مؤقتاً، لكنه لا يشكل بديلاً دائماً عن تدفق الإمدادات. فالسحب من المخزون يشتري الوقت للأسواق والحكومات، لكنه لا يعالج المشكلة الأساسية إذا استمر تعطل الملاحة لأسابيع أو أشهر.
وتكشف هذه المحدودية أن التهديد بإغلاق المضيق أو تعطيله لا يحتاج إلى إغلاق كامل حتى يترك أثراً واسعاً. فمجرد ارتفاع المخاطر قد يغيّر سلوك شركات الشحن، ويؤخر تسليم الشحنات، ويرفع الأسعار، ويجبر الحكومات على اتخاذ إجراءات استثنائية.
سادساً: الأبعاد القانونية ومخاطر تسييس التجارة البحرية
تخضع الملاحة الدولية لقواعد قانون البحار والاتفاقيات ذات الصلة، بما فيها أحكام المرور في المضائق المستخدمة للملاحة الدولية. ويثير أي تعطيل لحركة السفن التجارية أسئلة قانونية تتعلق بحرية الملاحة، وحماية المدنيين، ومسؤولية الأطراف عن الأضرار التي تلحق بالسفن أو بطواقمها.
وفي المقابل، فإن فرض الحصار البحري أو استخدام القوة ضد دولة أخرى يثير بدوره أسئلة بشأن الأساس القانوني، ونطاق الإجراءات، والضرورة والتناسب، والآثار على المدنيين. ولا يكفي وصف عملية عسكرية بأنها تهدف إلى حماية الملاحة لحسم مشروعيتها تلقائياً؛ إذ ينبغي تقييم طبيعة الإجراء وسياقه ومدى توافقه مع القانون الدولي.
كما أن استخدام العقوبات والقيود التجارية بوصفها أدوات ضغط قد يترك آثاراً تتجاوز الدولة المستهدفة، خاصة عندما ترتبط الأسواق العالمية بممرات محدودة. وتزداد صعوبة الفصل بين الضغط السياسي والضرر الاقتصادي عندما يؤدي تعطيل الصادرات والواردات إلى ارتفاع الأسعار عالمياً.
ومن الضروري أيضاً التمييز بين حق الدول في اتخاذ تدابير لحماية أمنها وبين تعريض السفن المدنية للخطر. فاستهداف السفن التجارية أو تهديد أطقمها لا يصبح مقبولاً لمجرد أن الدولة المستهدفة تتعرض لحصار أو هجوم. وفي الوقت نفسه، لا ينبغي أن يُستخدم خطر الملاحة لتبرير تصعيد عسكري غير محدود أو إجراءات لا تتناسب مع الهدف المعلن.
وتكمن الحاجة الأساسية في وجود آليات تحقق مستقلة، وقنوات اتصال بحرية، وإجراءات للإبلاغ عن الحوادث والتحقيق فيها، بما يقلل فرص تحويل كل واقعة إلى ذريعة لرد عسكري أوسع.
سابعاً: السيناريوهات المحتملة للأزمة
يتوقف المسار المقبل على قدرة الأطراف على الفصل بين أمن الملاحة والمطالب السياسية الأوسع. ويمكن تصور ثلاثة مسارات رئيسية، مع بقاء احتمال الانتقال من أحدها إلى الآخر قائماً.
يتمثل السيناريو الأول في احتواء تدريجي للتصعيد عبر تفاهمات تضمن مرور السفن، وتخفف القيود المتبادلة، وتعيد فتح المجال أمام مفاوضات أوسع. وقد يؤدي هذا المسار إلى تراجع علاوة المخاطر في أسعار النفط وتحسن تدريجي في حركة الشحن، لكنه يحتاج إلى ضمانات قابلة للتحقق، لا إلى تصريحات سياسية فقط.
أما السيناريو الثاني، فهو استمرار المواجهة منخفضة أو متوسطة الشدة، مع تكرار الهجمات والتهديدات والردود العسكرية المحدودة. وفي هذه الحالة، قد تستمر السفن في العبور بأعداد متفاوتة، لكن كلفة التأمين والشحن ستبقى مرتفعة، وستظل الأسواق عرضة للتقلب مع كل حادث جديد.
ويتمثل السيناريو الثالث في توسع المواجهة إلى حرب بحرية أوسع، تشمل هجمات متبادلة على السفن والمنشآت النفطية والقواعد العسكرية. وقد يؤدي هذا المسار إلى اضطراب أعمق في تدفقات الطاقة، وإلى ارتفاع أكبر في الأسعار، وإلى تدخل دول إضافية لحماية مصالحها أو دعم أحد الأطراف. غير أن هذا السيناريو لا يمكن اعتباره نتيجة حتمية؛ فهو يعتمد على قرارات سياسية وعسكرية يمكن أن تزيد احتمالاته أو تحد منها.
وتشير التطورات المسجلة حتى 27 تشرين الأول/أكتوبر إلى أن المخاطر مرتفعة، لكنها لا تحسم أي سيناريو سيغلب. فقد نقلت رويترز في اليوم نفسه أن السعودية وتركيا وباكستان وإيران اتفقت على مواصلة المحادثات المتعلقة بالسلام والأمن، بالتزامن مع استمرار المخاوف بشأن الهجمات على السفن والإمدادات. ويعكس ذلك وجود مسار دبلوماسي لم يتبلور بعد في تسوية نهائية.
خاتمة
تؤكد أزمة مضيق هرمز أن أمن الممرات البحرية لا يمكن ضمانه بالقوة العسكرية وحدها، خصوصاً عندما تتزامن عمليات الحماية المعلنة مع حصار اقتصادي وتصعيد عسكري يوسعان دوافع الرد. فكلما ارتفعت حدة المواجهة، أصبحت السفن التجارية وأسواق الطاقة والمستهلكون جزءاً من معادلة لا يملكون التحكم بها.
وتتحمل الولايات المتحدة مسؤولية خاصة في تقييم نتائج سياستها، بحكم دورها العسكري المباشر في الحرب وقدرتها على التأثير في مسار التصعيد. فاستمرار الضغط العسكري من دون مسار سياسي قابل للحياة قد يضعف فرص الاستقرار، ويزيد الأعباء على الاقتصاد العالمي، ويحوّل حماية الملاحة إلى مهمة مفتوحة الكلفة والمدة.
وفي المقابل، لا يؤدي استخدام إيران للمضيق أداة للضغط إلى حل الأزمة، بل يضيف مخاطر على التجارة الدولية ويضر بمصالح دول لا تشارك في المواجهة. ومن ثم، فإن الخروج من الأزمة يتطلب التزاماً متبادلاً بعدم استهداف السفن المدنية، وتخفيف الإجراءات التي تزيد احتمالات الاشتباك، وفتح مسار تفاوضي يعالج أسباب الصراع بدلاً من الاكتفاء بإدارة نتائجه.
إن مضيق هرمز ليس مجرد خط عبور للنفط، بل اختبار لقدرة النظام الدولي على حماية التجارة من تحوّلها إلى سلاح في النزاعات. وما لم تتراجع منطقية التصعيد وتُستبدل بسياسة تقوم على التسوية والضمانات، ستبقى كلفة الأزمة موزعة على العالم، فيما تظل القرارات التي تحدد مسارها محصورة بأيدي أطراف المواجهة.
المصادر والمراجع
وكالة الطاقة الدولية، «مضيق هرمز»:
https://www.iea.org/about/oil-security-and-emergency-response/strait-of-hormuz
إدارة معلومات الطاقة الأميركية، «ممرات عبور النفط العالمية»، تحديث 3 آذار/مارس 2026:
https://www.eia.gov/international/content/analysis/special_topics/World_Oil_Transit_Chokepoints/
رويترز، «هجمات السفن في مضيق هرمز تسجل مستوى قياسياً في تشرين الأول»، 23 تشرين الأول/أكتوبر 2026:
https://www.reuters.com/business/energy/ship-attacks-strait-hormuz-hit-record-high-october-2026-10-23/
الجزيرة، «إيران تكثف مراقبة هرمز مع ارتفاع الهجمات وتراجع تدفقات النفط»، 14 تشرين الأول/أكتوبر 2026:
https://www.aljazeera.com/news/2026/10/14/iran-steps-up-hormuz-surveillance-attacks-soar-oil-flows-crash-again
رويترز، «النفط يتراجع مع آمال المحادثات الإقليمية وسط مخاوف الإمدادات»، 27 تشرين الأول/أكتوبر 2026:
https://www.reuters.com/business/energy/oil-eases-middle-east-diplomacy-hopes-saudi-attacks-keep-supply-worries-alive-2026-10-27/
منظمة التجارة العالمية، «متتبع التجارة عبر مضيق هرمز»:
https://datalab.wto.org/Strait-of-Hormuz-Trade-Tracker