السعودية توسع بدائل هرمز لحماية تدفقات النفط العالمية


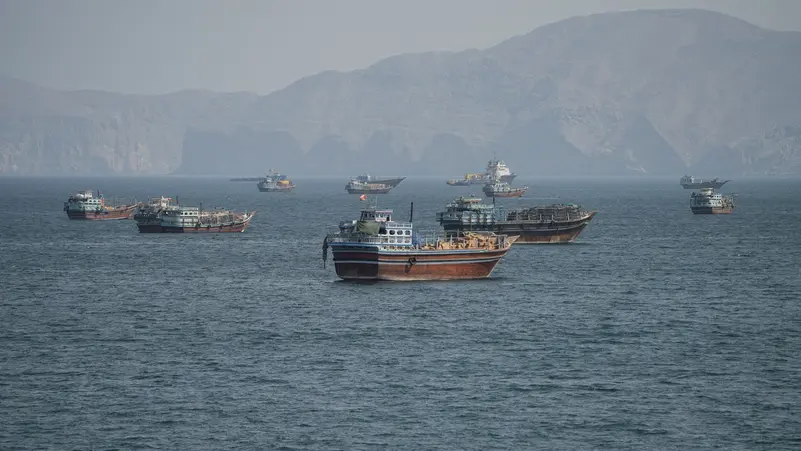
تعمل السعودية على تعزيز قدرتها على تصدير النفط عبر البحر الأحمر، من خلال توسيع استخدام خطوط الأنابيب وتطوير مرافق النقل والتحميل، بهدف تقليل الاعتماد على مضيق هرمز وسط تصاعد التوترات العسكرية في المنطقة. وتستهدف الخطة رفع القدرة على نقل النفط عبر المسارات البديلة بنحو 3 ملايين برميل يومياً، لتصل إلى 10 ملايين برميل يومياً خلال عامين إلى ثلاثة أعوام، وفق المعطيات الواردة بشأن التوسعات المرتقبة.
أقرا أيضاً: رويترز: إيران توسع هجماتها البحرية وتغير تكتيكاتها في هرمز
جاء التحرك بعد زيادة شركة أرامكو صادراتها النفطية إلى نحو 6 ملايين برميل يومياً، بارتفاع يقارب 80%، مستفيدة من تشغيل خط أنابيب شرق–غرب بكامل طاقته التشغيلية وتوجيه الإمدادات نحو موانئ البحر الأحمر. وتمنح البنية التحتية القائمة المملكة خيارات أوسع للحفاظ على تدفق الخام إلى الأسواق العالمية، رغم المخاطر التي تهدد الملاحة في الخليج.
ووفق تقرير نشرته وكالة «أرغوس ميديا» المتخصصة في أسواق الطاقة في 12 أكتوبر/تشرين الأول الجاري، تأتي الإجراءات ضمن خطة طارئة لضمان استمرار الصادرات السعودية في ظل تصاعد المخاطر الأمنية. وتكتسب الخطوة أهمية إضافية مع اضطراب حركة السفن في الممرات البحرية الإقليمية، بعدما أصبحت سلامة الناقلات وتكاليف التأمين والنقل عوامل مؤثرة في انتظام الإمدادات.
أقرا أيضاً:من إف-15 إلى ريبر.. أبرز خسائر الطيران الأمريكي بإيران
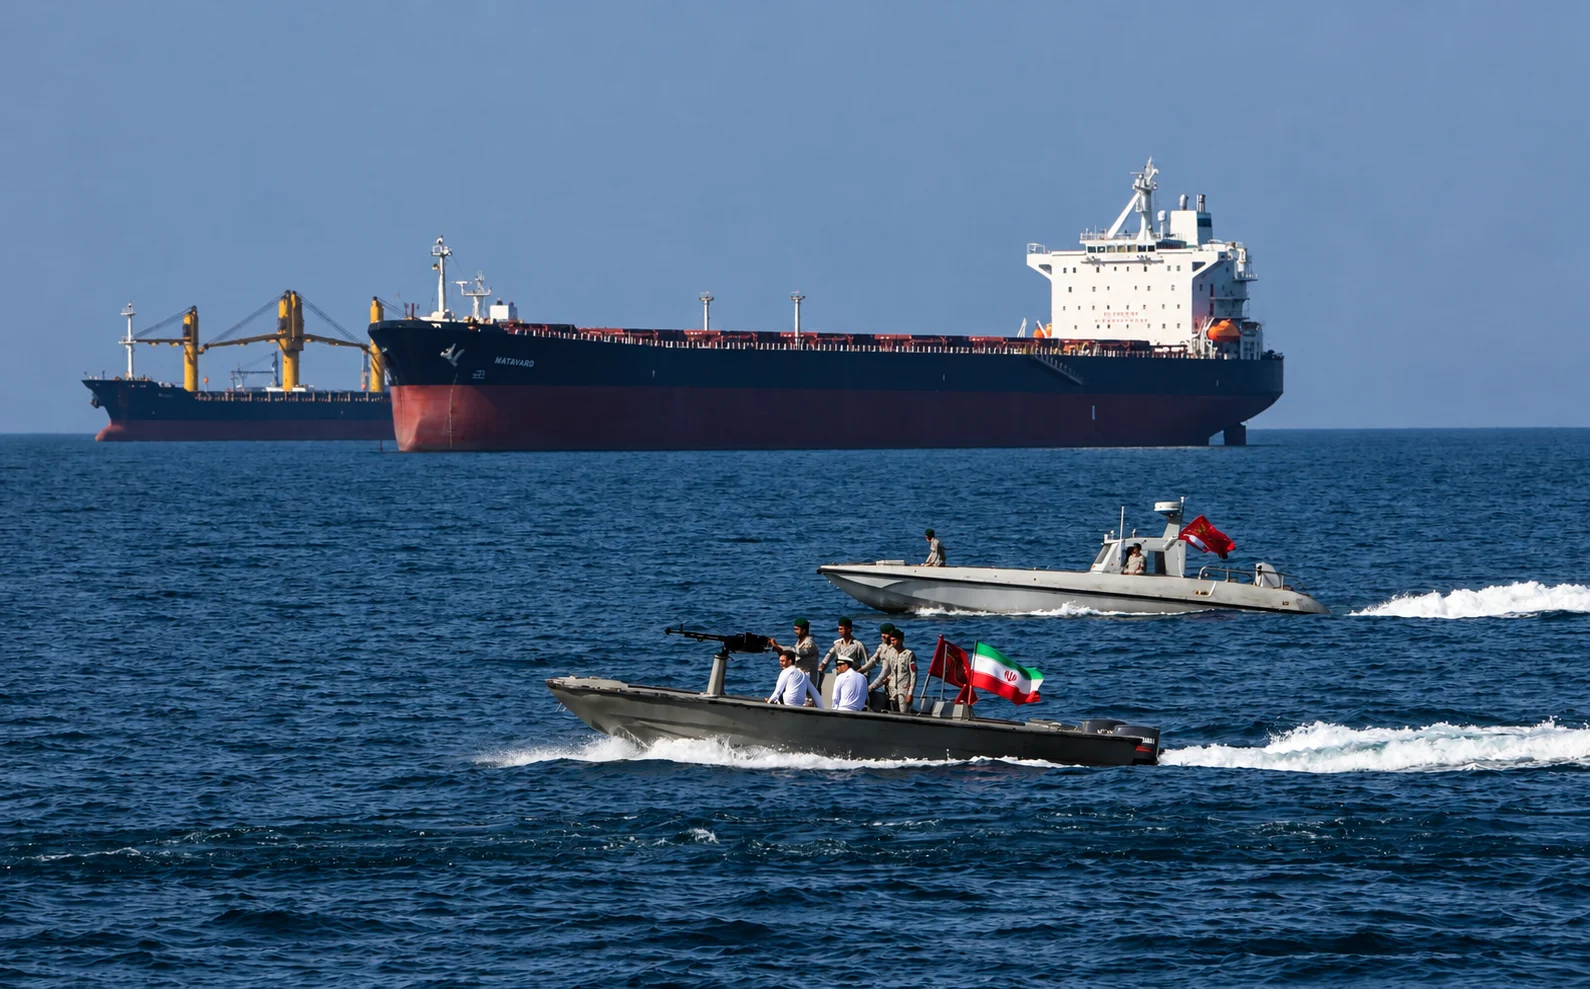
وأفادت منصة «لويدز ليست إنتلجنس» في تقرير نشرته يوم 12 أكتوبر بأن ناقلات نفط وسفن غاز تعرضت لما لا يقل عن 13 هجوماً مباشراً منذ أواخر سبتمبر/أيلول الماضي. وأشار التقرير إلى لجوء شركات الشحن إلى ترتيبات تشغيلية استثنائية، شملت رحلات مكوكية ونقل الشحنات من سفينة إلى أخرى قبالة سواحل عُمان وغرب الهند، في محاولة للحد من المخاطر ومواصلة نقل الإمدادات.
وأدت الاضطرابات إلى زيادة تكاليف الشحن والتأمين البحري، كما دفعت شركات الطاقة إلى إعادة تقييم المسارات المتاحة لنقل الخام والغاز. ويعزز ارتفاع المخاطر أهمية خطوط الأنابيب والمنافذ البديلة، باعتبارها أدوات لتقليل أثر تعطل الممرات البحرية، وإن كانت لا توفر حماية كاملة من تداعيات التصعيد الإقليمي.
خط شرق–غرب يعزز مرونة الصادرات السعودية
يشكل خط أنابيب شرق–غرب العمود الفقري للتحرك السعودي، إذ يربط حقول النفط في المنطقة الشرقية بميناء ينبع على ساحل البحر الأحمر، ما يسمح بنقل الخام إلى الموانئ الغربية بعيداً عن مضيق هرمز.
وذكرت منصة «جي كابتن» الأمريكية المتخصصة في الشؤون البحرية وسلاسل إمداد الطاقة، في تقرير نشرته يوم 12 أكتوبر الجاري، أن تدفقات النفط عبر الخط بلغت نحو 5.8 ملايين برميل يومياً مطلع الشهر، عقب استكمال أعمال الصيانة التي أعقبت هجمات بطائرات مسيرة.
تصل الطاقة الاستيعابية للخط، بحسب المعطيات الواردة في التقرير، إلى نحو 7 ملايين برميل يومياً، فيما تراوحت التدفقات الفعلية بين 5 و6 ملايين برميل. وتتيح القدرة التشغيلية المتاحة للمملكة نقل كميات كبيرة من الخام إلى البحر الأحمر، مع إمكانية زيادة الاستفادة من المسار وفق متطلبات السوق والظروف الأمنية.
وشملت التدابير السعودية تحسين محطات الضخ والاستعداد لتحويل خط مخصص للغاز إلى نقل النفط الخام، بطاقة أولية تبلغ 1.2 مليون برميل يومياً، مع إمكانية رفعها لاحقاً إلى 3 ملايين برميل. ويهدف التوسع إلى توفير خيارات إضافية لنقل الإمدادات، وتقليل الاعتماد على مسار واحد في أوقات الأزمات.
غير أن الوصول إلى الطاقة المستهدفة يتطلب استكمال التجهيزات الفنية والتشغيلية، إلى جانب ضمان قدرة محطات الضخ ومرافق التخزين والتحميل على التعامل مع الكميات الإضافية. كما ترتبط الجدوى الاقتصادية بتكاليف التشغيل والصيانة، ومدى قدرة الموانئ الغربية على تصدير الشحنات بانتظام إلى الأسواق المستهدفة.
ينبع بديل استراتيجي لمضيق هرمز
يمنح ميناء ينبع السعودية منفذاً مباشراً إلى البحر الأحمر، ويتيح نقل الخام إلى الأسواق عبر مسارات لا تمر بمضيق هرمز. ويساعد تنويع طرق التصدير على توزيع المخاطر، بدلاً من تركيز حركة الشحن في ممر بحري واحد تتأثر الملاحة فيه بالتطورات العسكرية.
لكن الاعتماد على البحر الأحمر لا يلغي التحديات الأمنية، إذ تظل سلامة الملاحة وحماية المنشآت النفطية واستقرار عمليات التحميل عوامل حاسمة في تحديد حجم الصادرات الفعلية. ولذلك، فإن توسيع البدائل يقلل من تأثير تعطل أحد المسارات، لكنه لا يضمن استمرار التدفقات إذا امتدت الهجمات إلى خطوط الأنابيب أو الموانئ.
ويرى الخبير الاقتصادي حسام عايش أن خط شرق–غرب أثبت أهميته في ظل الاضطرابات الإقليمية والتهديدات المحيطة بمضيق هرمز، مشيراً إلى أن وجوده أتاح للسعودية مواصلة تزويد الأسواق بكميات كبيرة من النفط في وقت تواجه فيه حركة الشحن البحري مخاطر متزايدة.
ويشير عايش إلى أن المملكة حافظت على مستويات إنتاج قريبة من حصتها ضمن تحالف «أوبك+»، ما ساعدها على الاستمرار في أداء دورها داخل السوق الدولية. كما يلفت إلى أن أرامكو لجأت إلى شراء شحنات نفطية من الأسواق الدولية وإعادة تصديرها إلى عملائها، بهدف الوفاء بالتزاماتها التعاقدية والحفاظ على استمرارية الإمدادات.
وتعكس هذه الآلية أهمية الالتزام بمواعيد التسليم بالنسبة إلى شركات الطاقة الكبرى، إذ قد يؤدي تعطل الشحنات إلى خسارة العملاء والإضرار بالعلاقات التجارية طويلة الأجل. ومع ذلك، فإن شراء النفط من مصادر خارجية وإعادة بيعه يرتبط بتكاليف وأسعار وشروط تعاقدية مختلفة، ما يجعل تقييم جدواه مرتبطاً بالفارق بين كلفة الشراء والعائد المتحقق من التصدير.
اضطرابات الملاحة تضغط على أسواق الطاقة
تمتد آثار الأزمة إلى حركة التجارة وسلاسل الإمداد في المنطقة، إذ يؤدي تعرض الناقلات للهجمات إلى رفع تكاليف النقل والتأمين، فضلاً عن اضطرار الشركات إلى تغيير مسارات السفن أو تعديل جداول الشحن. وتزيد هذه الإجراءات مدة وصول الإمدادات إلى وجهاتها النهائية، كما ترفع النفقات التشغيلية المرتبطة بنقل النفط والغاز.
وتنعكس المخاطر الأمنية على الأسعار من خلال علاوة إضافية يضعها المتعاملون في حساباتهم تحسباً لاحتمال نقص المعروض أو تعطل المنشآت. لذلك، قد ترتفع أسعار الخام حتى قبل حدوث نقص فعلي في الكميات المتاحة، نتيجة المخاوف بشأن استمرار الإمدادات خلال الأسابيع والأشهر المقبلة.
وفي المقابل، تساعد زيادة التدفقات عبر المسارات البديلة على الحد من الضغوط السعرية، من خلال توفير كميات إضافية وتقليص احتمالات الانقطاع. لكن أثرها يظل مرتبطاً بحجم النفط المنقول فعلياً، واستقرار حركة الملاحة، وقدرة المنتجين الآخرين على تلبية الطلب العالمي.
وتواجه اقتصادات المنطقة ضغوطاً تتجاوز قطاع الطاقة، في ظل ارتفاع تكاليف النقل والتجارة وتراجع ثقة المستثمرين. ووفق الأرقام الواردة في النص بشأن تقرير للبنك الدولي صدر في 6 أكتوبر الجاري، سجلت التقديرات انكماشاً بنسبة 2.1% لاقتصادات الشرق الأوسط وشمال أفريقيا خلال عام 2026، وتراجعاً بنسبة 4.3% لاقتصادات مجلس التعاون الخليجي.
وتتطلب قراءة هذه الأرقام التمييز بين الانكماش الفعلي ومراجعات توقعات النمو، مع مراعاة الفترة التي يغطيها التقرير ومنهجيته. ومع ذلك، فإن اضطراب التجارة واستهداف البنية التحتية وارتفاع تكاليف التمويل والتأمين تمثل عوامل ضغط على النشاط الاقتصادي، لما تسببه من زيادة النفقات وتأخير الاستثمارات.
وتبرز هنا مفارقة الاقتصادات المصدرة للطاقة؛ فارتفاع سعر البرميل قد يعوض جانباً من تراجع الكميات المصدرة، لكنه لا يضمن زيادة الإيرادات الإجمالية إذا انخفض حجم المبيعات أو ارتفعت تكاليف التشغيل والتأمين والنقل. كما أن الأضرار التي تلحق بالقطاعات غير النفطية قد تحد من المكاسب الناتجة عن ارتفاع الأسعار.
توقعات الأسعار بين المخاطر الجيوسياسية واستقرار الإمدادات
يتوقع كبير الاقتصاديين في مؤسسة «أكسفورد إيكونوميكس» ستيفن هير بقاء خام برنت فوق 100 دولار للبرميل حتى الربع الثاني من العام المقبل، وفق تقديرات نقلتها منصة «ريغزون» الأمريكية في 12 أكتوبر الجاري. ويربط هير توقعاته باستمرار المخاطر الجيوسياسية والاضطرابات التي تهدد مسارات التصدير، إلى جانب الاختناقات في المعروض من النفط ومشتقاته.
ويرجح هير بدء تراجع الأسعار تدريجياً مع استقرار طرق الإمداد البديلة، لكنه يرى أن عودة السوق إلى التوازن قد تستغرق وقتاً أطول من المتوقع، خصوصاً في سوق الديزل التي تتأثر بتوافر المنتجات المكررة وقدرات المصافي ومستويات المخزون وتكاليف التوزيع.
ومن جانبه، يرى عايش أن استمرار الصادرات السعودية ساعد على تجنب قفزات سعرية كان يمكن أن تدفع البرميل إلى مستويات تتراوح بين 120 و140 دولاراً، بالتزامن مع استخدام كبار المستهلكين احتياطياتهم الاستراتيجية للحد من نقص المعروض واحتواء الضغوط التضخمية.
ويظل هذا التقدير مرتبطاً بالسيناريوهات المفترضة لحجم الاضطرابات ومدتها، إذ تتحدد الأسعار وفق مجموعة من العوامل تشمل الطلب العالمي، ومستويات المخزون، وسياسات المنتجين، وحركة العقود الآجلة، إلى جانب التطورات العسكرية.
كما أن استقرار تدفقات الخام لا يؤدي بالضرورة إلى انخفاض سريع في أسعار المشتقات، لأن سوق الديزل والوقود تتأثر بعوامل إضافية، من بينها طاقة التكرير وتكاليف النقل وتوافر المنتجات في الأسواق المحلية. ومن ثم، فإن تهدئة الأسعار على المدى المتوسط تتطلب انتظام الإمدادات وتراجع المخاطر الأمنية واستعادة انسيابية التجارة.
العائدات النفطية تحت ضغط النفقات الاستثنائية
ساعد ارتفاع الأسعار على تعويض جانب من تراجع الكميات المعتادة، وفق تقديرات عايش، إلا أن ذلك لا يعني بالضرورة تحقيق المستهدفات المالية للموازنة السعودية. فصافي الإيرادات يتوقف على حجم الإنتاج والتصدير، وتكاليف التشغيل والصيانة، والنفقات المرتبطة بحماية المنشآت وتأمين طرق النقل.
ويشير عايش إلى أن العجز المالي، الذي يقدره بنحو 50 مليار دولار، يعكس جانباً من الأعباء الاستثنائية التي تواجه الاقتصاد السعودي في ظل الظروف الإقليمية. ويتطلب تقييم الرقم تحديد الفترة المالية المقصودة، وما إذا كان يمثل عجزاً متوقعاً أو فعلياً، مع التمييز بين نتائج الموازنة العامة والنتائج المالية لشركة أرامكو.
وتظل العائدات النفطية مورداً رئيسياً لتمويل الإنفاق الحكومي والمشروعات التنموية، بما فيها البرامج المرتبطة بخطط التحول الاقتصادي. وقد يفرض استمرار الاضطرابات مراجعة أولويات الإنفاق أو توقيت تنفيذ بعض المشروعات، خاصة إذا تزامن مع ارتفاع تكاليف التمويل والتأمين والبنية التحتية.
يمتد الأثر المحتمل إلى صندوق الاستثمارات العامة، الذي يمثل إحدى الأدوات الرئيسية لتنفيذ الاستثمارات الاستراتيجية داخل المملكة وخارجها. ويوضح عايش أن اتساع الفجوة بين التدفقات المتوقعة والفعلية قد يفرض ضغوطاً على الخطط الاستثمارية، بالنظر إلى ارتباط جانب من الموارد الحكومية بالإيرادات النفطية.
ولا يعني ذلك بالضرورة توقف الاستثمارات أو تعثر المشروعات، إذ يستطيع الصندوق الاستفادة من أصوله القائمة وأدوات التمويل المتاحة. لكن استمرار الضغوط قد يستدعي موازنة أدق بين تمويل المشروعات الجديدة، والمحافظة على السيولة اللازمة للالتزامات القائمة، وتجنب زيادة الأعباء المالية في مرحلة تتسم بارتفاع المخاطر.
وتبرز أهمية تنويع مصادر الإيرادات في تقليل حساسية الاقتصاد لتقلبات أسعار النفط وحجم الصادرات. وكلما زادت مساهمة القطاعات غير النفطية في النشاط الاقتصادي والإيرادات الحكومية، تحسنت قدرة المملكة على امتصاص الصدمات الخارجية، وإن كان تحقيق تحول مستدام يتطلب استثمارات طويلة الأجل ونتائج متراكمة.
توسيع البنية التحتية بين الجدوى والمخاطر
يتطلب رفع القدرة على التصدير عبر البحر الأحمر إلى 10 ملايين برميل يومياً تطوير منظومة متكاملة تشمل خطوط الأنابيب ومحطات الضخ ومرافق التخزين والتحميل، فضلاً عن ضمان قدرة الموانئ على استقبال الكميات الإضافية وتصديرها بانتظام.
كما تمثل حماية المنشآت عنصراً أساسياً في نجاح الخطة، بعدما أظهرت الهجمات على البنية التحتية النفطية أن خطوط النقل ومحطات الضخ قد تتعرض للتعطل حتى عندما تكون بعيدة عن الممرات البحرية الأكثر خطورة. وتفرض المخاطر الحاجة إلى خطط طوارئ وصيانة سريعة، مع توفير بدائل تشغيلية تحد من أثر توقف أي منشأة رئيسية.
تشمل التحديات كلفة نقل الخام إلى الموانئ الغربية، ومدى ملاءمة المسارات البحرية للأسواق المستهدفة، إذ تختلف المسافات والتكاليف وفق وجهة التصدير. وقد تكون بعض الطرق أكثر كفاءة لأسواق محددة، بينما تتطلب وجهات أخرى ترتيبات إضافية ووقتاً أطول لوصول الشحنات.
لذلك، لا يقاس نجاح الخطة بالطاقة الاسمية لخطوط الأنابيب وحدها، بل بالكميات التي يمكن نقلها فعلياً، وكلفة تصدير البرميل، وانتظام الإمدادات خلال فترات التصعيد. كما تؤثر سلامة الملاحة في البحر الأحمر وتطورات الطلب العالمي في قدرة الاستثمارات الجديدة على تحقيق عائد اقتصادي مستدام.
السعودية تعيد توزيع مخاطر تصدير النفط
تؤكد التحركات السعودية أن أمن الطاقة لا يرتبط بحجم الإنتاج وحده، بل بامتلاك بنية تحتية قادرة على نقل الخام إلى الأسواق عند تعطل المسارات التقليدية. ويمنح خط شرق–غرب المملكة خياراً استراتيجياً لتقليل الاعتماد على مضيق هرمز، مع إمكانية تعزيز قدراته من خلال تطوير محطات الضخ والاستفادة من خطوط إضافية ومرافق التصدير على البحر الأحمر.
وتساعد البدائل على حماية جانب من الإمدادات العالمية، لكنها لا تلغي تأثير المخاطر العسكرية في الأسعار وتكاليف التشغيل والاستثمارات. فاستمرار الهجمات أو امتدادها إلى منشآت جديدة قد يؤدي إلى تأخير الشحنات ورفع نفقات التأمين والصيانة، فيما يزيد اتساع الاضطرابات الضغوط على الاقتصادات الخليجية المعتمدة بدرجات متفاوتة على صادرات الطاقة وحركة التجارة.
وتواجه الرياض معادلة تجمع بين المحافظة على حصتها السوقية، والوفاء بالتزاماتها التعاقدية، وإدارة الإيرادات الحكومية، وتمويل برامج التحول الاقتصادي. ويقتضي التعامل مع هذه الأولويات الموازنة بين توسيع البنية التحتية النفطية وتكاليف حمايتها، وبين تنويع الاقتصاد وتقليل الاعتماد على العائدات المرتبطة بالخام.
وبذلك، تمثل خطة توسيع المسارات البديلة خطوة لتعزيز مرونة الصادرات السعودية وتوزيع المخاطر المرتبطة بنقل النفط، لكنها لا تشكل حلاً نهائياً لجميع التحديات التي تواجه سوق الطاقة. وستتوقف نتائجها على سرعة تنفيذ التوسعات، وكفاءة تشغيل المنشآت، واستقرار الملاحة في البحر الأحمر، ومسار الصراع الإقليمي، فضلاً عن تطورات الطلب العالمي على النفط.