بعد سنوات العزلة.. مليار دولار يختبر قدرة المصارف السورية


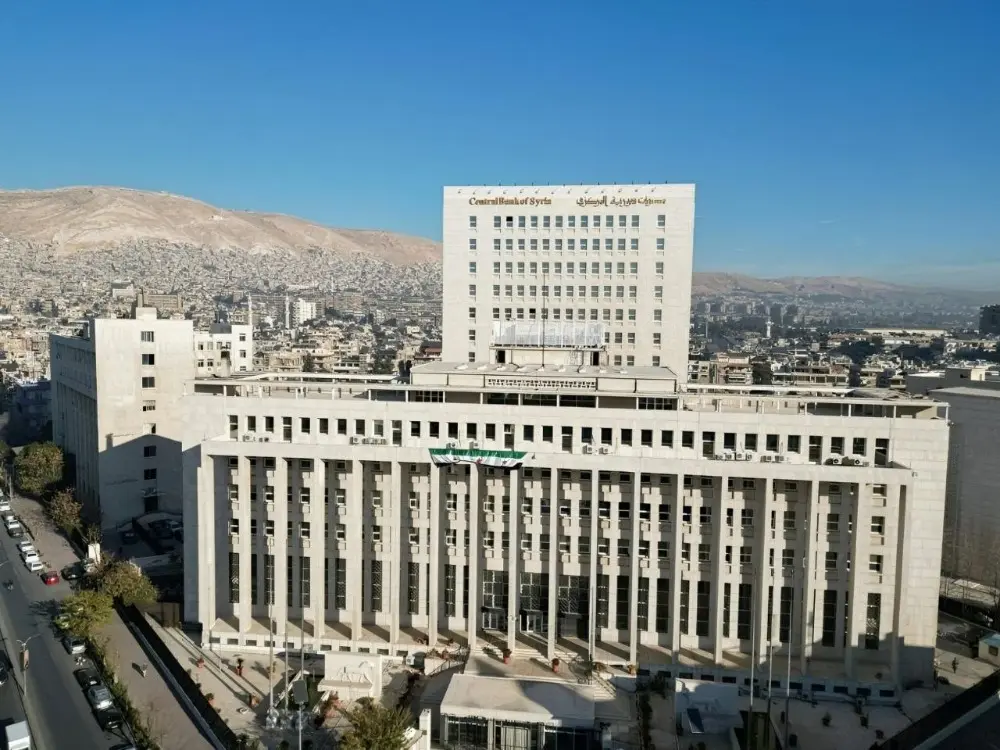
اختبار ما بعد العزلة
تستعد سوريا لمرحلة جديدة في قطاعها المصرفي، مع توقعات بدخول رؤوس أموال أجنبية تتجاوز مليار دولار لتأسيس مصارف جديدة خلال الفترة المقبلة، في وقت تسعى فيه السلطات إلى إعادة بناء النظام المالي، وتوسيع قنوات التحويل، واستعادة العلاقات المصرفية الخارجية بعد سنوات من العقوبات والعزلة.
وأعلن حاكم مصرف سوريا المركزي محمد صفوت رسلان أن المصرف يعمل على تهيئة بيئة أكثر جذباً للاستثمار، مع اعتماد معايير لترخيص المصارف التقليدية والإسلامية، واشتراط وجود شريك مصرفي استراتيجي، فيما يستهدف إصدار الرخصة الأولية خلال ثلاثة إلى أربعة أشهر من استكمال الوثائق والمتطلبات.
لكن حجم الأموال المتوقع يطرح سؤالاً يتجاوز القدرة على إصدار التراخيص: هل يمتلك القطاع المصرفي السوري البنية التشريعية والرقابية والتقنية والعلاقات الدولية التي تسمح باستقبال هذه الأموال وتحويلها إلى ائتمان واستثمارات منتجة؟
اقرأ أيضاً: فرق الهندسة تواصل تطهير تدمر وطرق ريف الحسكة
ترخيص أسرع
بحسب التصريحات الرسمية، ترتكز عملية الترخيص على خبرة المؤسسين وسمعتهم وملاءتهم المالية، إضافة إلى وجود شريك مصرفي استراتيجي يمتلك حصة لا تقل عن 10% في المصرف الجديد.
كما يسمح الإطار القانوني القائم بملكية غير سورية تصل إلى 60% في حالات محددة، بعد تعديل القواعد السابقة التي كانت تضع سقفاً عند 49%، مع اشتراطات تتعلق بالشريك المصرفي الاستراتيجي.
ويقول المصرف المركزي إن المستثمر الأجنبي يستطيع الاحتفاظ بحصته من رأس المال المدفوع بالقطع الأجنبي، مع حماية حقوق تحويل الأرباح، بالتوازي مع العمل على فتح قنوات أكثر انتظاماً لخدمات الحوالات الدولية.
اقرأ أيضاً: ثلاث فئات ومساران.. ألمانيا تعيد رسم سياسة التعامل مع السوريين
مليار دولار.. ماذا تعني؟
يرى اقتصاديون أن أهمية الرقم لا تكمن في حجمه وحده، بل في قدرة القطاع على توظيفه بصورة فعالة.
فدخول رؤوس أموال جديدة يمكن أن يرفع قدرة المصارف على تمويل التجارة والاستثمار، وتوسيع الإقراض، وفتح الاعتمادات المستندية، وتقديم خدمات مالية مرتبطة بالاقتصاد الحقيقي.
لكن تأسيس مصرف جديد لا يعني تلقائياً ضخ الأموال في الاقتصاد. فالرأسمال المصرفي يمثل أيضاً قاعدة لامتصاص المخاطر، ويحتاج إلى أنظمة رقابية وإدارية وتقنية قادرة على إدارة السيولة والعملات والائتمان والامتثال.
وتكمن المسألة، بالتالي، في الانتقال من مجرد تسجيل رأس المال إلى تحويله إلى نشاط مصرفي فعلي.
اقرأ أيضاً: أزمة الوقود تضغط على اللاذقية وتهدد حركة المواطنين
فجوة تشريعية
يستند الإطار القانوني للمصارف الخاصة إلى القانون رقم 28 لعام 2001 وتعديلاته، إذ رفع تعديل عام 2010 الحد الأدنى لرأس مال المصرف الخاص إلى 10 مليارات ليرة سورية، واشترط ألا يقل رأس المال المدفوع عند التأسيس عن 50% من رأس المال المصرح به، مع استكمال رأس المال خلال ثلاث سنوات من بدء النشاط. كما سمح التعديل برفع حصة غير السوريين إلى 60% في ظروف وشروط محددة.
ومع التغيرات الكبيرة التي طرأت على سعر الصرف والعملة السورية خلال السنوات الماضية، تبرز الحاجة إلى إعادة النظر في بعض الأرقام والمعايير القديمة، بحيث تعكس المتطلبات الرأسمالية حجم المخاطر الفعلية التي تواجه المصارف في المرحلة الجديدة.
وهنا تظهر مفارقة لافتة: قد يبدو الحد الأدنى القانوني لرأس المال صغيراً مقارنة بحجم الاستثمارات الأجنبية المتوقع دخولها، لكن ذلك لا يعني أن تأسيس عدد كبير من المصارف هو الهدف، بل يكشف الحاجة إلى ربط متطلبات رأس المال بحجم النشاط والمخاطر والمعايير المصرفية الحديثة.
رأس المال لا يكفي
تؤكد التجربة المصرفية أن امتلاك رأس المال والحصول على الترخيص يمثلان نقطة البداية فقط.
فالمصرف الذي يريد التعامل مع الأسواق الخارجية يحتاج إلى شبكة من المصارف المراسلة، وأنظمة امتثال متطورة، وقدرة على تطبيق قواعد مكافحة غسل الأموال وتمويل الإرهاب، إضافة إلى إدارة مخاطر العملات والسيولة والائتمان.
وفي هذا السياق، أوضح حاكم المصرف المركزي أن سوريا استعادت الاتصال بشبكة «سويفت» بعد رفع القيود، لكنه أشار إلى أن التحدي الأساسي يتمثل في إعادة بناء وتوسيع علاقات المصارف المراسلة التي توقفت أو تجمدت خلال سنوات العقوبات.
وهذا التفصيل مهم؛ إذ إن «سويفت» يوفر بنية لتبادل الرسائل المصرفية، لكنه لا يضمن وحده قدرة المصارف على تنفيذ التحويلات أو إجراء معاملات التجارة الخارجية، فذلك يرتبط أيضاً بعلاقات المراسلة وإجراءات الامتثال وإدارة المخاطر.
اختبار الامتثال
تواجه سوريا كذلك اختباراً في مجال مكافحة غسل الأموال وتمويل الإرهاب.
ففي 19 حزيران 2026، أبقت مجموعة العمل المالي سوريا ضمن قائمة السلطات الخاضعة للمتابعة المعززة، مع الإشارة إلى أن الدول المدرجة في هذه القائمة تعمل على معالجة أوجه قصور استراتيجية في أنظمة مكافحة غسل الأموال وتمويل الإرهاب. كما تؤكد المجموعة أن الإدراج لا يعني الدعوة إلى قطع العلاقات المالية أو تطبيق إجراءات موحدة على جميع المعاملات، بل اعتماد نهج قائم على المخاطر.
وبالتالي، فإن جذب المصارف الأجنبية أو رؤوس الأموال الكبيرة سيظل مرتبطاً بقدرة المؤسسات السورية على تطوير أنظمة الامتثال والرقابة، بما يطمئن الشركاء والمراسلين الماليين إلى سلامة العمليات.
نافذة دولية جديدة
في المقابل، شهدت البيئة المالية السورية تحولاً مهماً بعد تخفيف القيود الأميركية على التعاملات الاقتصادية والمالية المتعلقة بسوريا.
وأعلنت وزارة الخزانة الأميركية في 2025 أن الترخيص العام الجديد سمح بأنشطة اقتصادية ومالية واسعة، بما فيها الاستثمار الجديد وتقديم الخدمات المالية لسوريا، كما أتاح للمؤسسات المالية الأميركية الحفاظ على حسابات مراسلة للمصرف التجاري السوري في إطار الاستثناءات والضوابط المحددة.
وتوفر هذه التطورات مساحة أكبر أمام إعادة بناء العلاقات المالية الدولية، لكنها لا تلغي الحاجة إلى أن تثبت المصارف السورية قدرتها على الالتزام بالمعايير المطلوبة من شركائها الدوليين.
من المال إلى الاقتصاد
المعضلة الأساسية أمام القطاع المصرفي السوري ليست فقط في جذب مليار دولار، وإنما في كيفية استخدامه.
فإذا تحولت الأموال إلى مصارف جديدة قادرة على منح الائتمان وتمويل التجارة والاستثمار، فقد تصبح عاملاً في توسيع النشاط الاقتصادي وربط الشركات السورية بالأسواق الخارجية.
أما إذا بقيت التدفقات محصورة في تأسيس كيانات مصرفية جديدة من دون بنية تشغيلية قوية وشبكات مراسلة واسعة ونظم رقابية فعالة، فإن أثرها الاقتصادي سيكون أكثر محدودية.
وتتوقف النتيجة أيضاً على قدرة المصرف المركزي على تحديث التشريعات، وتعزيز الرقابة، وحماية المودعين والمساهمين، وتوفير قواعد مستقرة وواضحة للمستثمرين.
اختبار الثقة
يفتح الحديث عن أكثر من مليار دولار من رؤوس الأموال الأجنبية باباً جديداً أمام القطاع المصرفي السوري، لكنه في الوقت نفسه يضعه أمام اختبار لم يعد بالإمكان اختزاله في حجم رأس المال أو سرعة منح التراخيص.
فالمرحلة المقبلة ستقاس بقدرة المصارف على تحويل الأموال إلى تمويل حقيقي، واستعادة شبكة العلاقات المصرفية الدولية، وتطبيق معايير الامتثال والحوكمة، وبناء ثقة طويلة الأجل لدى المستثمرين والعملاء.
وبذلك، فإن المليار دولار قد يكون بداية التحول، لكن جاهزية القطاع المصرفي هي التي ستحدد ما إذا كان هذا المال سيبقى رأس مال مصرفياً على الورق أم يتحول إلى قوة تمويلية داخل الاقتصاد السوري.

أبرز العناوين ذات الصلة:
سوريا النظام المالي حاكم مصرف سوريا المركزي القطاع المصرفي السوري الاستثمار الاقتصاد سعر الصرف العملة السورية الاستثمارات الأجنبية غسل الأموال